Mô hình tái cân bằng nền kinh tế thông qua đầu tư công vào hạ tầng
Hệ thống ngân hàng Việt Nam đang đứng trước sức ép rất lớn. Nhu cầu tín dụng đảy lãi suất tăng cao. Thanh khoản hệ thống thường xuyên căng thẳng. Một trong những nguyên nhân là do các dự án đầu tư cơ sở hạ tầng dưới hình thức PPP. Các dự án PPP quy mô lớn có thể làm gia tăng nhu cầu tín dụng, gây lấn át tín dụng đối với khu vực tư nhân, đồng thời việc tập trung nhiều dự án vào một số doanh nghiệp có thể tạo bất bình đẳng trong tiếp cận đất đai. Một phương án là chuyển một phần dự án sang đầu tư công: Nhà nước sử dụng ngân sách để hoàn thiện hạ tầng, sau đó đấu giá/đấu thầu quỹ đất đã có hạ tầng cho các nhà đầu tư cạnh tranh. Cách làm này vừa giảm áp lực tín dụng ngân hàng, tăng thu ngân sách và tính minh bạch trong phân bổ đất đai, vừa có thể rút ngắn thời gian triển khai. Đồng thời, địa phương có thêm quỹ đất để phát triển nhà ở xã hội, trong khi quỹ đất sạch, có hạ tầng được đưa ra cạnh tranh có thể giúp giảm chi phí đất và qua đó giảm giá nhà ở thương mại.
I. Nhà nước thay thế một phần tín dụng ngân hàng bằng bảng cân đối công
Xuất phát từ thực tế hiện nay, Việt Nam đang sử dụng hệ thống ngân hàng quá nhiều để tài trợ cho tăng trưởng, trong khi dư địa tài khóa của Nhà nước còn tương đối lớn. IMF đã cảnh báo rằng dư địa nới lỏng tiền tệ của Việt Nam tương đối hạn chế, trong khi tài khóa còn dư địa hơn; IMF cũng nhấn mạnh cần tăng tốc đầu tư công và tăng cường sức chống chịu của hệ thống tài chính.[1] Có thể hình dung: tỷ lệ nợ công/GDP hiện nay xung quanh mức 34-36%,trong khi: tỷ lệ Tổng tín dụng hệ thống ngân hàng/GDP vào khoảng 150%. Điều này không có nghĩa đơn giản rằng “Nhà nước nên vay thêm”. Mà luận điểm sâu hơn là: Một số tài sản có thời gian sử dụng 20–30 năm nên được tài trợ bởi nguồn vốn dài hạn của khu vực công thay vì chủ yếu dựa vào tín dụng ngân hàng. Đây chính là ý tưởng: "Thay thế tín dụng ngân hàng bằng ngân sách". Fiscal substitution for bank credit Khi Nhà nước đảm nhận nhiều hơn phần hạ tầng nền tảng, ngân hàng có thể chuyển nguồn vốn tín dùng sang khu vực doanh nghiệp tư nhân.
II. PUBLIC BALANCE SHEET → PUBLIC INFRASTRUCTURE
Đây là điểm xuất phát. Nhà nước sử dụng:
- ngân sách;
- trái phiếu Chính phủ;
- nguồn thu từ đất;
- các nguồn tài chính công khác;
để đầu tư cơ sở hạ tầng:
- cao tốc;
- đường vành đai;
- cầu;
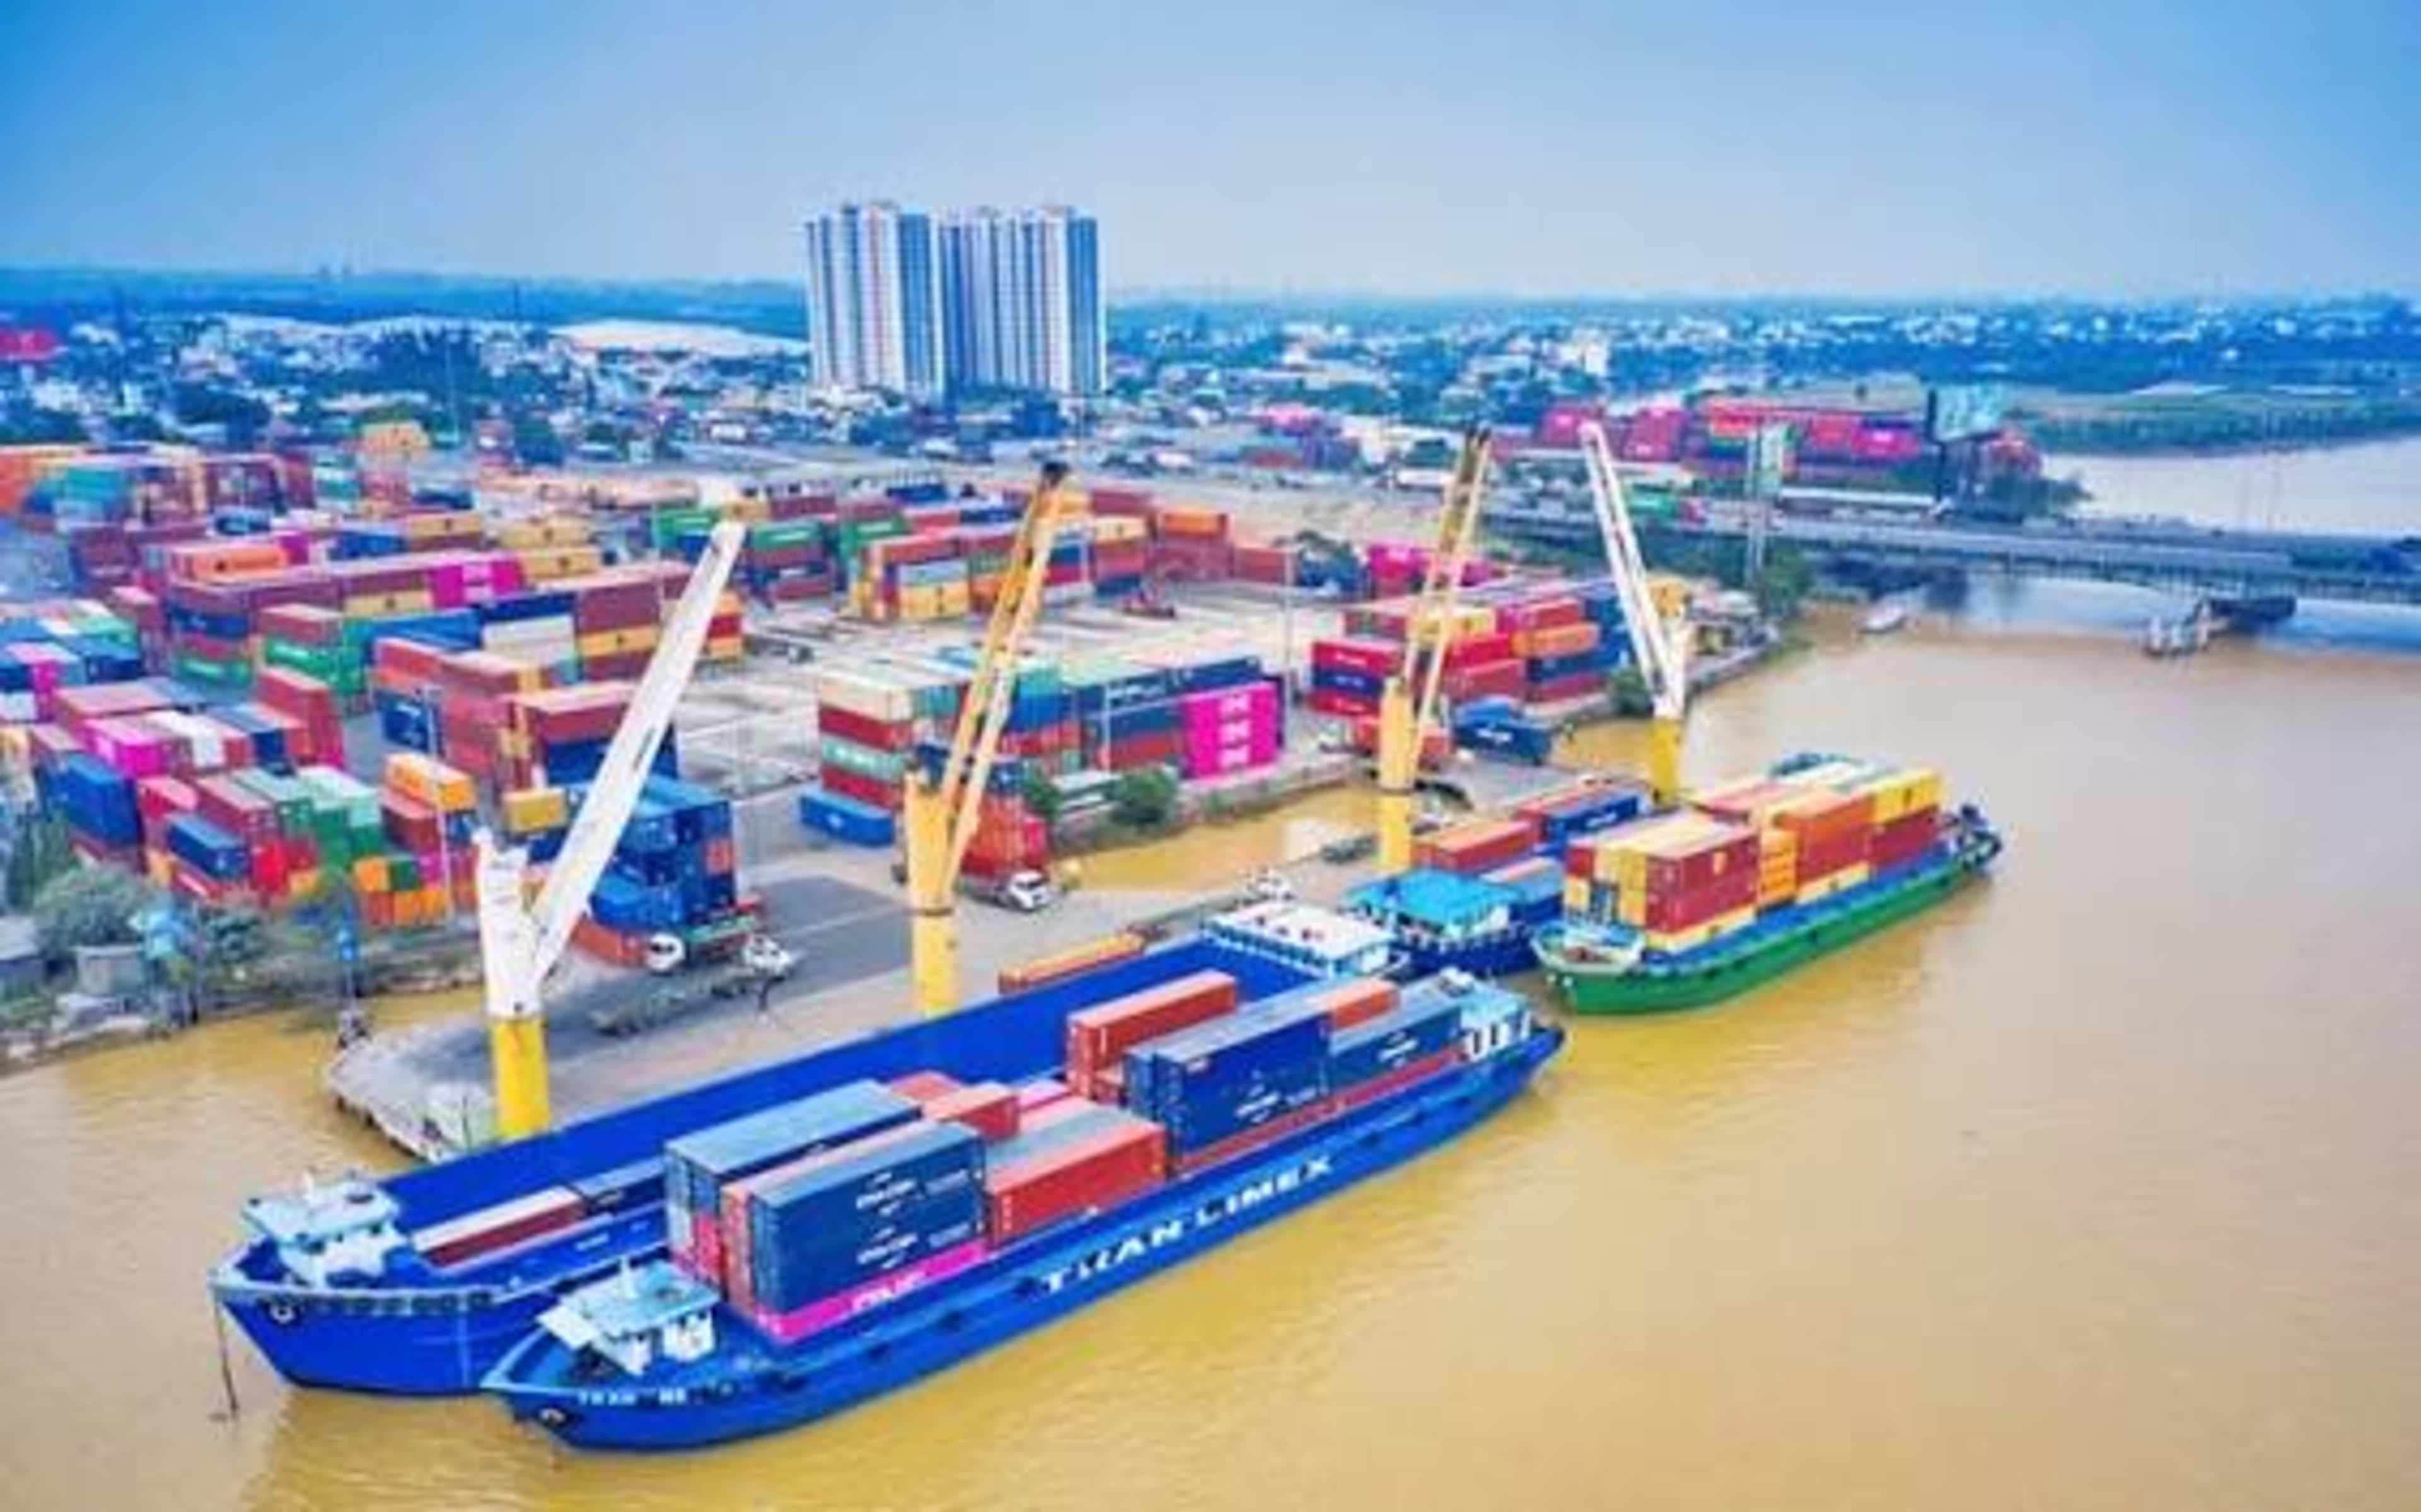
- cảng;
- đường sắt;
- logistics infrastructure;
- hạ tầng đô thị;
- hạ tầng kỹ thuật của các khu phát triển mới.
Điều quan trọng là tài sản hạ tầng được đưa lên bảng cân đối của khu vực công. Nhưng Nhà nước không nhất thiết phải trực tiếp xây dựng mọi thứ. Có thể: Nhà nước sở hữu/tài trợ tài sản → doanh nghiệp tư nhân thi công → doanh nghiệp tư nhân vận hành một số dịch vụ.
Như vậy, public financing không đồng nghĩa với public production.
III. PUBLIC INFRASTRUCTURE → LOGISTICS COST ↓
Đây là tác động đầu tiên. Khi hạ tầng giao thông tốt hơn: thời gian vận chuyển ↓ nhiên liệu ↓ chi phí phương tiện ↓ tắc nghẽn ↓ chi phí kho bãi ↓ thời gian giao hàng ↓ Ví dụ: Một doanh nghiệp trước đây mất 3 ngày để vận chuyển hàng từ nhà máy đến cảng. Sau khi có cao tốc: 3 ngày → 1,5 ngày Doanh nghiệp giảm:
- nhiên liệu;
- tiền lương tài xế;
- khấu hao;
- tồn kho;
- vốn lưu động.
LOGISTICS ↓ → EXPORT ↑ Đây là cơ chế cạnh tranh quốc tế. Giả sử: Doanh nghiệp Việt Nam có thể:
- giảm giá bán;
- tăng biên lợi nhuận;
- cạnh tranh tốt hơn;
- mở rộng thị trường.
Do đó:
EXPORT ↑ → USD INFLOW ↑
Khi xuất khẩu tăng: Điều này rất quan trọng trong bối cảnh Việt Nam có:
- độ mở thương mại rất lớn;
- nhu cầu nhập khẩu máy móc/nguyên liệu cao;
- áp lực tỷ giá VND/USD.
Nếu USD inflow tăng thì áp lực lên VND giảm. Nếu áp lực tỷ giá giảm: NHNN không cần phải: bán quá nhiều ngoại tệ để bảo vệ VND. Đây là điểm kết nối trực tiếp với vấn đề thanh khoản ngân hàng mà chúng ta đã phân tích.
VII. LAND VALUE ↑
Đây là nhánh thứ hai của mô hình.
Hạ tầng không chỉ làm hàng hóa di chuyển nhanh hơn. Nó làm:đất trở nên có giá trị hơn. Ví dụ: Trước khi có đường:
Land Value = 10 Sau khi có đường:Land Value = 25 phần: giá trị của đất tăng lên land value uplift là 25-10=15
Nguyên nhân là:
- khả năng tiếp cận tăng;
- thời gian di chuyển giảm;
- khả năng kinh doanh tăng;
- mật độ dân cư tăng;
- nhu cầu nhà ở tăng;
- doanh nghiệp có thể đặt nhà máy/kho/logistics.
VIII. LAND VALUE ↑ → LAND REVENUE ↑
Đây là phần quan trọng nhất về mặt tài khóa. Nếu Nhà nước đầu tư hạ tầng trước, sau đó đưa các khu đất có hạ tầng ra:
- đấu giá;
- đấu thầu;
- phát triển theo quy hoạch;
thì Nhà nước có thể thu hồi một phần land value uplift. Ta có:
Ví dụ: Nhà nước đầu tư: 10.000 tỷ đồng Sau khi hạ tầng hoàn thành, giá trị quỹ đất tăng: 30.000 tỷ đồng. Nếu cơ chế đấu giá/định giá tốt, Nhà nước có thể thu một phần đáng kể giá trị tăng thêm.
IX. LAND REVENUE ↑ → FISCAL SPACE ↑
Đây là vòng tuần hoàn tài khóa. Nhà nước: chi tiền xây hạ tầng giá trị đất tăng bán/đấu giá quỹ đất thu ngân sách có thêm nguồn lực đầu tư hạ tầng tiếp theo. Đây là một dạng: ## Fiscal recycling Nếu quản lý tốt, đầu tư hạ tầng có thể tạo ra một phần nguồn lực cho vòng đầu tư tiếp theo.
X. GIẢM CẦU TÍN DỤNG - CREDIT DEMAND ↓
Đây là nhánh quan trọng nhất đối với hệ thống ngân hàng. Hiện tại nếu một dự án hạ tầng được thực hiện theo PPP: Doanh nghiệp PPP vay ngân hàng nhu cầu tín dụng tăng hàng chục/hàng trăm nghìn tỷ đồng tín dụng Credit demand ↑ sức ép thanh khoản và lãi suất tăng gây khó khăn cho DN sản xuất. Nếu Nhà nước trực tiếp tài trợ hạ tầng: Government Public investment thì nhu cầu: Bank Credit cho chính tài sản hạ tầng đó giảm.
XI. CREDIT DEMAND ↓ → INTEREST RATE ↓
Đây là cơ chế cung–cầu tín dụng. Nếu:
Đặc biệt trong bối cảnh hệ thống ngân hàng đang phải cạnh tranh huy động vốn. Do đó: Một phần áp lực tăng lãi suất có thể được giảm bằng cách giảm nhu cầu tín dụng từ phía đầu tư hạ tầng.
Không nhất thiết phải giảm lãi suất bằng cách ép ngân hàng giảm lãi suất. Có thể giảm lãi suất bằng cách giảm nhu cầu vay. INTEREST RATE ↓ → PRIVATE CREDIT ↑
Khi áp lực lãi suất giảm, các doanh nghiệp:
- dễ vay hơn;
- chi phí vốn thấp hơn;
- dự án có NPV cao hơn;
- khả năng tiếp cận tín dụng tăng.
Do đó, điểm quan trọng hơn là: Nguồn tín dụng được giải phóng từ các dự án hạ tầng có thể chuyển sang khu vực sản xuất. Ví dụ: Trước khi triển khai, cơ cấu Tín dụng ngân hàng
- Hạ tầng 40%
- Bất động sản 30%
- Sản xuất chế biến 15%
- Khác 15%
Sau khi Nhà nước gánh phần hạ tầng, Cơ cấu Tín dụng ngân hàng
- Cơ sở hạ tầng 15%%
- Sản xuất chế biến 30%
- Xuất khẩu 20%%
- SME 20%
- Khác 15%
Đây chính là: giải pháp để hệ thống ngân hàng tái phân bổ nguồn lực cho nền kinh tế để tăng năng suất Credit reallocation chứ không chỉ là credit expansion.
XIII. PRIVATE CREDIT ↑ → PRIVATE INVESTMENT ↑
Khi doanh nghiệp:
- vay được vốn;
- lãi suất thấp hơn;
- có hạ tầng tốt hơn;
- có đất sản xuất;
- logistics rẻ hơn;
thì, Doanh nghiệp có thể đầu tư:
- nhà máy;
- máy móc;
- công nghệ;
- R&D;
- kho bãi;
- chuyển đổi số;
- năng lượng;
- logistics.
Đây là điểm cực kỳ quan trọng:
Mục tiêu của đầu tư công không phải thay thế đầu tư tư nhân mà là tạo điều kiện để đầu tư tư nhân tăng lên.
XIV. PRIVATE INVESTMENT ↑ → GDP ↑
Cuối cùng:
→ tổng cầu tăng
→ năng lực sản xuất tăng
→ năng suất tăng
→ GDP tiềm năng tăng.
Có thể viết:
GDP = C+I+G+(X-M)
Trong mô hình này:
- (G↑): đầu tư công tăng;
- (I↑): đầu tư tư nhân tăng;
- (X↑): xuất khẩu tăng;
- logistics cost ↓;
- productivity ↑.
Do đó tác động không chỉ là ngắn hạn, mà còn có thể làm: tăng Potential GDP
XV. Bây giờ đến nhánh thứ hai: Quỹ đất
Đây là phần liên quan trực tiếp đến nhà ở. Một mảnh đất chưa có hạ tầng:
- đường;
- điện;
- nước;
- thoát nước;
- giao thông công cộng; Tức là: nguồn cung đất có khả năng phát triển tăng lên. Nếu Nhà nước quy hoạch một phần quỹ đất: Nhà ở xã hội. Điều này có ý nghĩa rất lớn vì vấn đề nhà ở xã hội không chỉ là: thiếu tiền mua nhà. Mà trước hết là: giải quyết bài toán thiếu đất có hạ tầng ở vị trí phù hợp. Nếu không có quỹ đất: chương trình quỹ tín dụng nhà ở xã hội của NHNN tín dụng ưu đãi chưa thể phát huy hiệu quả, không thể giải quyết được toàn bộ vấn đề.
XVII. VỚI CÁC DỰ ÁN NHÀ Ở THƯƠNG MẠI: SERVICED LAND ↑ → COMMERCIAL HOUSING ↑
Phần quỹ đất còn lại có thể được: đấu giá/đấu thầu cho các doanh nghiệp phát triển nhà ở thương mại. Khi: nguồn cung đất đai tăng Nếu cạnh tranh giữa các nhà phát triển tăng thì khả năng hình thành land rent quá cao giảm.
XVIII. COMMERCIAL HOUSING ↑ → LAND PREMIUM ↓
Giá nhà có thể rất cao không chỉ vì: chi phí xây dựng. Mà vì: chi phí đất quá cao land premium. Nếu nguồn cung đất có hạ tầng khan hiếm. Ngược lại: nếu nguồn cung đất đai tăng, cho phí cho đất sẽ thấp. Đây là logic cung–cầu.
LAND PREMIUM ↓ → HOUSING COST ↓
với điều kiện các thành phần khác không tăng đủ mạnh để bù lại.
Đây là lý do tại sao tăng cung đất có hạ tầng quan trọng hơn chỉ đơn thuần cung cấp tín dụng cho người mua nhà.
XX. Tổng hợp lại, đây là một vòng phản hồi rất đáng chú ý,
Vòng 1: Hạ tầng - Infrastructure
→ land value ↑
→ land revenue ↑
→ fiscal space ↑
→ infrastructure ↑.
Đây là: Vòng phản hồi tài khóa - Fiscal feedback loop
Vòng 2: ** Hạ tầng - Infrastructure**
→ logistics ↓
→ exports ↑
→ USD inflow ↑
→ FX pressure ↓
→ monetary conditions dễ chịu hơn
→ private investment ↑.
Đây là: Vòng phản hồi khu vực bên ngoài (kinh tế đối ngoại-External-sector feedback loop (kinh tế đối ngoại)
Vòng 3: Hạ tầng - Infrastructure
→ serviced land ↑
→ housing supply ↑
→ land premium ↓
→ housing cost ↓
→ affordability ↑.
Đây là: Vòng phản hồi đối với nhà ở - Housing feedback loop
Vòng 4: Cơ sở hạ tầng công cộng - Public infrastructure
→ PPP credit demand ↓
→ bank funding pressure ↓
→ interest rate ↓
→ private credit ↑
→ private investment ↑
→ GDP ↑.
Đây là: vòng lặp phản hồi khu vực tài chính - Financial-sector feedback loop
XXII. Từ đó có thể xây dựng một “Grand Policy Loop”
XXIII. Điểm quan trọng nhất: đây không phải chỉ là “chi tiêu công để kích cầu” Chính phủ chi tiền → GDP tăng.
Cách làm này giải quyết cùng lúc 4 mất cân đối mà Chính phủ đang quan tâm: tín dụng/GDP quá cao – thanh khoản ngân hàng căng và lãi suất cao– đầu tư công giải ngân chậm – đất đai và nhà ở ngày càng khó tiếp cận.
Nhà nước sử dụng bảng cân đối công để tạo ra tài sản công có tác đông ngoại ứng (externalities) lớn, đồng thời giải phóng bảng cân đối của khu vực ngân hàng và doanh nghiệp, thu hồi một phần giá trị đất do đầu tư công tạo ra, tăng nguồn cung đất có hạ tầng và cuối cùng kích thích đầu tư tư nhân. Đây không chỉ là Fiscal stimulus. Đây là: Structural rebalancing
XXV. Nhưng phải có một điều kiện rất quan trọng
Mô hình này không tự động đúng. Để thành công, cần phaiar tính toán hiệu quả. Nếu Nhà nước đầu tư một dự án:
- ít người sử dụng;
- không tạo logistics benefit;
- không tạo land value;
- không tạo economic activity;
thì: Public Balance Sheet chỉ đang thay thế private debt bằng public debt. Khi đó không có tái cân bằng thực sự.
Do đó: vấn đề “kiểm toán – chấm điểm – minh bạch” phải trở thành điều kiện sống còn. Mỗi dự án phải trả lời ít nhất 7 câu hỏi:
- Dự án có tạo ra logistics benefit lớn không?
- Có làm tăng năng lực xuất khẩu không?
- Có tạo ra land value uplift không?
- Nhà nước thu hồi được bao nhiêu land value?
- Có giải phóng đáng kể tín dụng ngân hàng không?
- Có tạo ra quỹ đất cho nhà ở xã hội không?
- Social return có cao hơn cost of public financing không?
Nếu câu trả lời cho phần lớn là không, không nên đầu tư chỉ vì muốn giải ngân nhanh.
Có thể gọi mô hình này là Public Balance Sheet–Led Rebalancing Model Mô hình tái cân bằng tăng trưởng dựa trên bảng cân đối khu vực công
Với ba mục tiêu lớn:
Financial rebalancing Giảm phụ thuộc vào tín dụng ngân hàng.
Land & housing rebalancing Tăng cung đất có hạ tầng và thu hồi một phần địa tô do đầu tư công tạo ra.
Growth rebalancing Chuyển từ: credit-led growth sang: productivity + infrastructure + private investment-led growth.
Tái cân bằng tăng trưởng Chuyển từ: tăng trưởng nhờ tín dụng
sang: năng suất + cơ sở hạ tầng + tăng trưởng nhờ đầu tư tư nhân.
Để có vốn xây dựng cơ sở hạ tầng đô thị, đề nghị Chính phủ cho phép Hà Nội và TP.HCM, các Tỉnh, Thành phố trực thuộc trung ương xây dựng đề án phát hành trái phiếu địa phương (theo quy định tại Nghị định số Nghị định số 01/2011/NĐ-CP của Chính phủ. Đặc biệt là vốn cho các dự án đường sắt đô thị; Các dự án đường xây dựng vành đai, trục giao thông quan trọng của thành phố. Sau khi xây dựng xong hạ tầng, tổ chức đấu giá quyền khai thác các khu đất dịch vụ để thu tiền trả nợ trái phiếu.
Tóm lại:
Đặt toàn bộ mô hình vào bối cảnh Việt Nam hiện nay: Chuỗi logic quan trọng nhất có thể cô đọng thành: Nhà nước có dư địa tài khóa tương đối lớn → dùng bảng cân đối công để đảm nhận phần hạ tầng có externalities cao → giảm nhu cầu tín dụng PPP → giảm áp lực thanh khoản và lãi suất → giải phóng tín dụng cho khu vực tư nhân → đồng thời tạo đất có hạ tầng → tăng cung nhà ở → giảm land premium → tăng khả năng chi trả nhà ở → hạ tầng giảm logistics cost → tăng xuất khẩu và USD inflow → giảm áp lực tỷ giá → mở rộng không gian chính sách tiền tệ → đầu tư tư nhân tăng → năng suất và GDP tiềm năng tăng.
Đây mới là “logic thống nhất” nối những vấn đề mà chúng ta đã thảo luận ở các bài trước: thanh khoản ngân hàng – lãi suất – PPP – đầu tư công – tỷ giá – đất đai – nhà ở – logistics – xuất khẩu – tăng trưởng.
Và điểm đặc biệt đáng chú ý là land value capture có thể trở thành chiếc cầu nối giữa chính sách hạ tầng và chính sách nhà ở: Nhà nước không chỉ bỏ tiền xây đường, mà có thể thu hồi một phần giá trị đất tăng thêm do chính con đường tạo ra rồi dùng nguồn lực đó để tiếp tục xây hạ tầng và phát triển nhà ở xã hội.